بعد مرور مشروع قانون المالية لسنة 2027 من مجلس النواب، تتجه الأنظار إلى مجلس المستشارين، حيث تلتقي تمثيليات نقابية ومهنية واقتصادية يفترض أن تكون أكثر التصاقا بالقطاعات المنتجة وبعالم الشغل.
فهل تستطيع الغرفة الثانية تعديل اختيارات ضريبية تثير تحفظات بشأن توزيع أعبائها، أم ستكرر تجربة الغرفة الأولى، حيث انتهت المناقشات والتعديلات إلى تمرير المشروع دون تغيير جوهري في توجهاته؟
لم تكن المناقشة العامة لمشروع قانون المالية لسنة 2027 داخل لجنة المالية والتخطيط والتنمية الاقتصادية بمجلس المستشارين مجرد مناسبة لاستعراض المواقف الحزبية والنقابية من الاختيارات الحكومية، بل كشفت عن مفارقة تستحق التوقف عندها: إجماع واسع على أهمية البعد الاجتماعي للمشروع، مقابل تساؤلات وتحفظات بشأن العدالة الجبائية، وتوزيع الأعباء الضريبية، واستدامة التمويل، وانعكاسات بعض التدابير على المقاولات ومناصب الشغل.
فبينما أشادت المكونات النقابية بالإجراءات المتعلقة بمراجعة الضريبة على الدخل، والرفع التدريجي للحد الأدنى للمعاشات، وتحسين معاشات الأرامل، لم تغب المطالب المرتبطة بمراجعة الأجور والمعاشات، ومحاربة التهرب الضريبي، والوفاء بالتزامات الحوار الاجتماعي.
وهي مطالب تكشف أن الترحيب بالتدابير الاجتماعية لا يعني بالضرورة القبول بكل الاختيارات المالية والجبائية التي يتضمنها المشروع.
والأكثر دلالة أن ممثلي الاتحاد العام لمقاولات المغرب أنفسهم نبهوا إلى ضرورة توزيع العبء الضريبي بإنصاف، وعدم تحميل الملتزمين أنفسهم باستمرار كلفة تمويل الدولة، مطالبين بتوسيع الوعاء الضريبي ومحاربة الاقتصاد غير المهيكل والتهرب الضريبي.
وهنا يبرز السؤال الذي ينبغي أن يتجاوز حدود التصريحات والمداخلات: هل ستترجم هذه المواقف إلى تعديلات فعلية على مواد المشروع، أم ستظل مجرد ملاحظات تسجل في محاضر اللجان وتقارير الفرق والمجموعات البرلمانية؟
إن مجلس المستشارين يوجد أمام اختبار مؤسساتي وسياسي حقيقي، بالنظر إلى تركيبته التي تضم ممثلي المركزيات النقابية، والهيئات المهنية للمشغلين، والقطاعات الاقتصادية، والجماعات الترابية.
وهي تركيبة تمنح النقاش حول مشروع قانون المالية خصوصية مختلفة عن النقاش داخل مجلس النواب، وتضع على عاتق أعضائه مسؤولية مساءلة الحكومة بشأن الأثر الاقتصادي والاجتماعي لاختياراتها الجبائية.
فحين يتعلق الأمر بإجراءات ضريبية تطال شركات وقطاعات تشغل آلاف المستخدمين، فإن المسألة لا تتوقف عند حجم المداخيل الإضافية التي يمكن أن تحققها الخزينة، بل تمتد إلى كلفة هذه الإجراءات على الاستثمار والتشغيل والتنافسية، وعلى قدرة المقاولات على الحفاظ على مناصب الشغل ومواصلة نشاطها.
وليس من العدالة الجبائية أن تتحول المقاولات المنظمة والملتزمة بواجباتها الضريبية إلى الحلقة الأسهل في تحصيل الموارد، بينما تستمر اختلالات التهرب الضريبي والاقتصاد غير المهيكل في استنزاف جزء من الإمكانات المالية للدولة.
كما أن حماية التوازنات المالية لا ينبغي أن تكون على حساب التوازنات الاقتصادية والاجتماعية.
وفي المقابل، لم تكن مواقف فرق المعارضة داخل مجلس المستشارين خالية من الأسئلة الجوهرية؛ فقد أثارت الحركة الشعبية مسألة التوزيع المجالي للاستثمار العمومي، محذرة مما اعتبرته تكريسا لمغرب السرعتين، بينما تساءل فريق التجمع الوطني للأحرار عن استدامة تمويل التدابير الاجتماعية ومعايير الاستفادة منها، خاصة ما يتعلق بمجانية فاتورة الكهرباء في حدود مائة درهم، ومدى شمولها للأسر التي تتقاسم العدادات، خصوصا في المناطق القروية.
أما الكونفدرالية الديمقراطية للشغل، فقد أعادت وضع القدرة الشرائية في صلب النقاش، معتبرة أن الاعتمادات المخصصة لاستعادة الأسعار المعقولة للمواد الغذائية تطرح سؤال الكفاية، في ظل ارتفاع تكاليف المعيشة، ومطالبة بمراجعة الأجور والمعاشات ومحاربة الاحتكار والمضاربة.
لكن المعضلة الحقيقية تكمن في الانتقال من تشخيص الاختلالات إلى ممارسة السلطة التشريعية والرقابية.
فالمطلوب من المستشارين ليس فقط تسجيل تحفظاتهم، بل استعمال حقهم الدستوري في التعديل، والدفاع عن مقترحات واضحة تعيد النظر في المقتضيات التي يرون أنها لا تحقق الإنصاف الضريبي أو قد تضر بالاستثمار والتشغيل.
وتزداد أهمية هذا الاختبار بالنظر إلى ما جرى في مجلس النواب، حيث قدمت مائتان وسبعة وثمانون تعديلا على المشروع، لم يقبل منها سوى تسعة وخمسين تعديلا، مقابل رفض مائة وستة عشر، وسحب مائة واثني عشر تعديلا.
وانتهت المسطرة بالمصادقة على المشروع يوم الرابع عشر من نونبر بأغلبية مائة وتسعة وسبعين صوتا مقابل مائة وستة وعشرين صوتا معارضا.
وإذا كانت هذه الحصيلة لا تعني أن مجلس النواب لم يمارس حقه في التعديل، فإنها تفتح النقاش حول مدى تأثير التعديلات المقبولة في الاختيارات الكبرى للمشروع، ومدى قدرة المؤسسة التشريعية على إحداث توازن حقيقي بين متطلبات تمويل الميزانية وحماية النسيج الاقتصادي والاجتماعي.
اليوم، تنتقل الكرة إلى مجلس المستشارين.
فهل ستنجح الغرفة الثانية في انتزاع تعديلات تعكس انتظارات الأجراء والمشغلين والقطاعات المهنية، وتعيد طرح سؤال من يتحمل فعليا كلفة تمويل الدولة؟
وهل ستدافع التمثيليات النقابية والمهنية عن مصالح الفئات التي أوصلتها إلى هذه المؤسسة، أم ستنتهي المناقشة إلى توافقات سياسية لا تمس جوهر الاختيارات الحكومية؟
إن الاختبار لا يتعلق بالتصويت ضد المشروع أو معه بقدر ما يتعلق بمدى القدرة على تغيير مقتضياته وتصحيح اختلالاته.
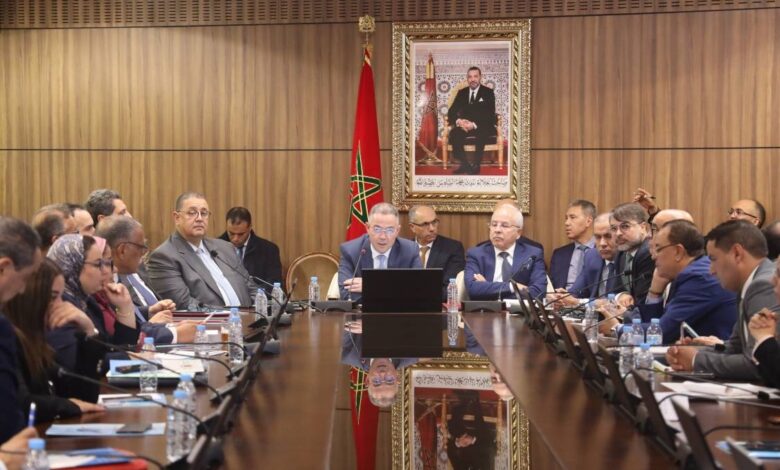
فالدور الدستوري للغرفة الثانية لا يختزل في الاستماع إلى وزير الاقتصاد والمالية، ولا في تسجيل ملاحظات الفرق والمجموعات، وإنما يمتد إلى المساهمة في صياغة نص تشريعي أكثر إنصافا وتوازنا.
صحيح أن مجلس المستشارين لا يملك الكلمة الأخيرة في المسطرة التشريعية، إذ يعود الحسم النهائي إلى مجلس النواب، لكن ذلك لا يسقط مسؤوليته عن تقديم تعديلات جادة وفرض نقاش حقيقي بشأنها.
فهل يكون مجلس المستشارين محطة لتصحيح ما لم يستطع مجلس النواب تغييره في قانون مالية لقجع، أم أن قانون المالية لسنة 2027 سيواصل طريقه بالاختيارات نفسها، لتتحول الغرفة الثانية بدورها إلى محطة أخرى في مسار المصادقة؟
السؤال لم يعد يتعلق بما يقوله المستشارون أمام الكاميرات والميكروفونات، بل بما سيضعونه على طاولة التعديل، وبما سيدافعون عنه عندما تحين لحظة التصويت.